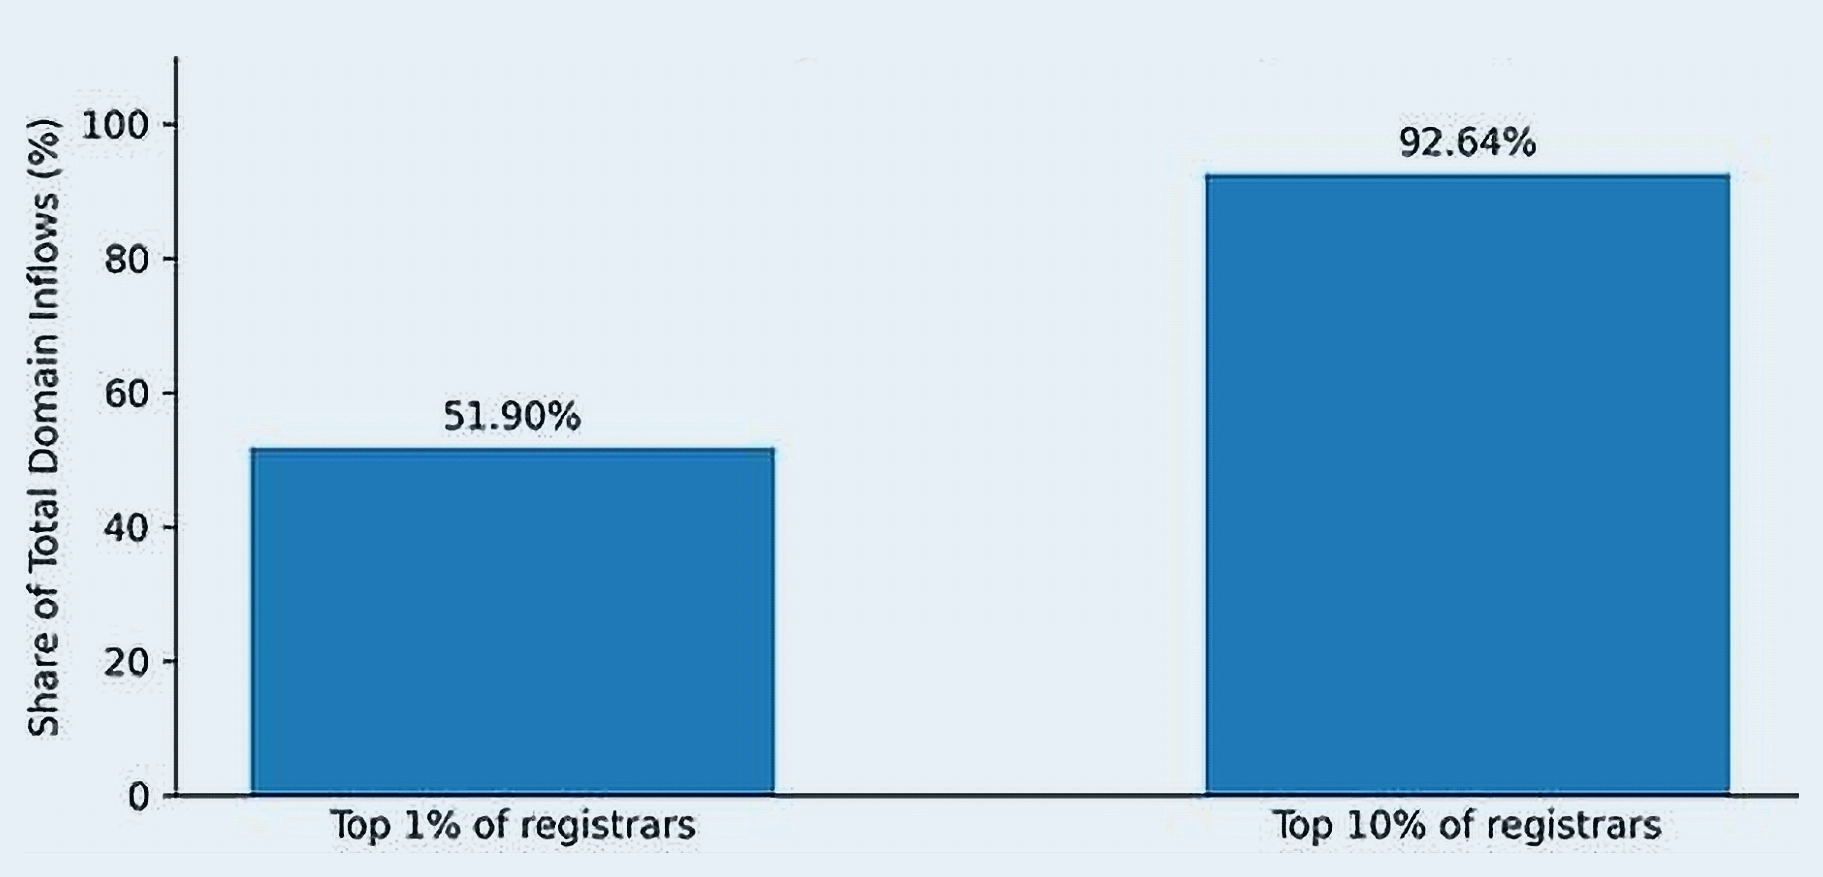
Il mercato dei registrar gTLD è formalmente costruito su regole uniformi: ogni operatore accreditato ICANN firma lo stesso Registrar Accreditation Agreement e deve rispettare obblighi su dati, RDAP, trasferimenti, escrow e gestione degli abusi. Ma la fotografia dei flussi reali racconta una struttura molto meno uniforme. Un’analisi pubblicata da Tobias Sattler su CircleID, basata sui report transazionali ICANN, mostra che la maggior parte della nuova attività passa da un numero molto ristretto di operatori.
Il punto non è solo statistico. Per chi investe in domini, lavora con marketplace o segue l’evoluzione dei nuovi gTLD, la concentrazione dei registrar incide su distribuzione, visibilità, costi operativi e capacità di risposta agli abusi. Se pochi soggetti muovono una quota elevata degli influssi, ogni cambiamento nelle loro policy può avere effetti immediati su interi segmenti del mercato.
Leggi anche: Registrar ID IANA: cosa racconta la mappa dei registrar accreditati e del dropcatch
La fotografia: tanti accreditamenti, pochi flussi
L’analisi citata da CircleID prende in esame otto grandi gTLD, tra cui .com, .net, .org, .info, .shop, .store, .top e .xyz, su un periodo di 24 mesi compreso tra gennaio 2023 e dicembre 2024. Secondo l’autore, questi TLD rappresentavano circa l’87% delle registrazioni gTLD nel primo trimestre 2025. Il dataset consolida gli accreditamenti riconducibili allo stesso operatore, arrivando a 676 entità registrar e a oltre 69 mila osservazioni mensili registrar-TLD.
Il risultato principale è netto: il primo 1% delle entità registrar, pari a sette società, intercetta il 51,9% degli influssi, definiti come nuove registrazioni più trasferimenti in entrata. Il primo 10% arriva al 92,64%. All’estremo opposto, la metà inferiore degli operatori pesa per una frazione minima dei flussi complessivi. Anche il coefficiente di Gini indicato nello studio, pari a 0,94, segnala un mercato fortemente asimmetrico.
Questa concentrazione non sembra limitata a un solo TLD. L’analisi evidenzia valori molto elevati di disuguaglianza in ciascuna delle otto estensioni considerate, sia legacy sia nuove. In altre parole, non siamo davanti a una caratteristica esclusiva del .com o di un singolo namespace: è una dinamica trasversale del canale registrar gTLD.
Il peso dei rinnovi e la lunga coda inattiva
Un secondo dato rilevante riguarda i rinnovi. Quasi metà delle transazioni osservate, il 49,7%, è legata al rinnovo dei domini esistenti. Questo conferma una realtà spesso intuita dagli operatori: il business registrar non è fatto solo di acquisizione di nuovi clienti o campagne promozionali, ma soprattutto di mantenimento dei portafogli già acquisiti.
Per gli investitori questo dettaglio conta. Un registrar con grandi volumi non è necessariamente quello che genera più opportunità aftermarket, ma può essere quello che gestisce una base ricorrente più stabile, con effetti sulla liquidità dei trasferimenti, sulle aste di domini scaduti e sulla pressione competitiva dei prezzi. I rinnovi sono anche il punto in cui emergono differenze tra strategie retail, wholesale e reseller.
Leggi anche: Afternic aggiorna i Request Price lander: prezzi istantanei e passaggio a GoDaddy
La ricerca segnala inoltre una lunga coda di accreditamenti quasi dormienti: 116 entità, circa il 17% del campione, avrebbero registrato meno di dieci influssi e meno di dieci deflussi nell’intero biennio osservato. È una misura prudente, ma sufficiente a porre una domanda di governance: ha senso applicare esattamente lo stesso carico operativo a soggetti con scala e impatto così diversi?
Perché il tema interessa anche DNS abuse e policy
Il modello ICANN ha un pregio evidente: regole comuni, prevedibilità e trattamento non discriminatorio. Tuttavia, quando il mercato è molto concentrato, la discussione sulla proporzionalità diventa inevitabile. L’autore richiama il confronto con l’approccio europeo, dove normative come GDPR, DSA e NIS2 introducono obblighi modulati per dimensione, rischio o impatto. Nel mondo ICANN un’eccezione già esiste nel Registrar Data Escrow, dove la frequenza dei depositi cresce oltre determinate soglie di volume.
Questo non significa che il sistema debba essere riscritto con obblighi differenziati in modo automatico. Significa però che una discussione basata su dati pubblici è più solida di una discussione fondata solo su impressioni. Se pochi registrar gestiscono gran parte degli influssi, il loro comportamento su verifiche, trasferimenti, gestione degli abusi e canali reseller ha un effetto sistemico maggiore rispetto a quello di operatori quasi inattivi.
Leggi anche: Domini malevoli: uno studio su 1,52 milioni di casi mostra il peso di registrar e TLD
C’è anche un limite metodologico importante: i report ICANN vedono il registrar accreditato, non sempre la rete retail sottostante. Un grande wholesale registrar può apparire come un unico soggetto pur servendo migliaia di rivenditori. La concentrazione percepita dal consumatore finale potrebbe quindi essere meno estrema della concentrazione contrattuale misurata a livello di accreditamento. Ma proprio il livello contrattuale è quello su cui ICANN può intervenire.
La lettura Webinvest
Per Webinvest il dato più interessante è la distanza tra forma regolatoria e struttura economica. Le regole sono uguali, ma il mercato non lo è. Questa asimmetria pesa su tre piani: distribuzione dei nuovi gTLD, gestione dei portafogli esistenti e risposta agli abusi. Chi lancia un’estensione, vende domini premium o lavora con lead aftermarket non può ignorare il ruolo dei grandi canali registrar, perché una parte rilevante della domanda passa da lì.
Allo stesso tempo, la presenza di molti accreditamenti quasi inattivi ricorda che l’accreditamento ICANN non coincide sempre con una reale forza commerciale. Per valutare partner, canali o opportunità di mercato, contano i flussi, non solo il logo “registrar accreditato”. La prossima fase del dibattito ICANN potrebbe quindi spostarsi da una domanda semplice, “le regole sono uguali per tutti?”, a una domanda più operativa: “le regole uguali producono responsabilità proporzionate all’impatto reale?”.
Fonte: CircleID, “The gTLD Registrar Market Is Uniform in Rules, Not in Structure”.
← Tutte le news